




日銀は利上げしたのに円安! 「反対2票」で利上げ効果は空振りに
みなさん、こんにちは。
先週9月18日(金)、日銀は政策金利を1.00%から1.25%へ25bp(ベーシスポイント)引き上げることを決定しました。31年ぶりの水準で、前回6月から約3カ月での利上げです。これまでの「半年に1回」から、利上げペースは明らかに加速しました。
ところが、日銀審議委員の浅田統一郎氏と佐藤綾野氏の2名が反対票を投じたことで、市場の受け止めは一変しました。
両名はいずれも、高市政権が今年(2026年)任命したリフレ派です。反対票そのものは想定内とも言えるのですが、市場には「反対2票=日銀はハト派」というサプライズとして映りました。
反対の理由を簡単にまとめると、「物価は2%を下回っており、景気も強くない」というものです。しかし、足元の物価が落ち着いて見えるのは、エネルギー補助金など政策の効果によるところが大きいという報道も多く、個人的にも違和感があります。
どちらにせよ、せっかくの日銀の利上げカードが、円売りの材料に変わってしまいました。
日米2年債の利回り差は8月の約245bpから、日銀会合直後には285bpまで広がりました。さらに、9月23日(水)には市場予想を上回る米PMIを受けて、米2年債利回りが一時4.95%まで上昇。足元の金利差は310bp前後まで拡大しています。利上げしたのに円が売られる展開です。
注目すべきは、この拡大のほとんどが米国側で起きていることです。日本2年債利回りは8月10日(月)の1.62%(1995年以来31年ぶりの高水準)から足元の1.845%へ、上昇幅は22bp程度にとどまります。
対する米2年債利回りは9月1日(火)の4.36%から4.95%へ、59bpほど上昇しました。10月FOMC(米連邦公開市場委員会)での追加利上げ確率は5割を超えて織り込まれ、米10年債利回りは9月23日(水)に一時5.07%と2007年7月以来、19年2カ月ぶりの水準をつけています。
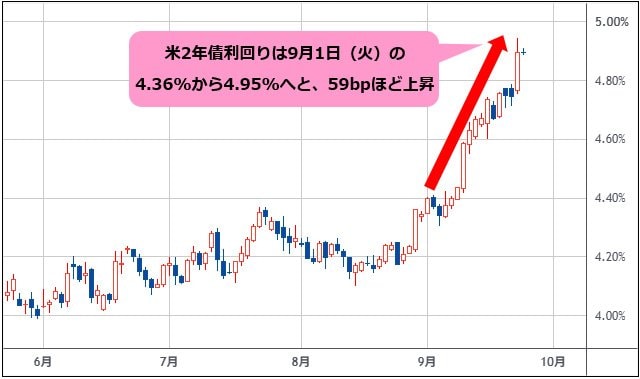
(出所:TradingView(トレーディングビュー))
つまり「利上げしたのに円安」の正体は、日銀が動かなかったからではありません。日銀が政策金利を25bp動かした以上に、米金利が動いてしまったということです。
中東情勢の軟化でWTI原油先物は一時90ドルを割り込み、円安要因のひとつが和らいだにもかかわらず、円が買い戻されていないことも、足元の円安が金利差主導であることを裏づけています。
空振りしたのは日銀の利上げだけではありません。
ベッセント米財務長官は9月8日(火)、米テキサス州ダラスのイベントで円売りを仕掛ける投機筋に対し、「今の私は『胴元』だ。私に逆らって賭けたければ、好きにするといい」とけん制しました。
【※関連記事はこちら!】
⇒米ドル/円は152円の重要サポートを割り込めば147円まで下落も! 「胴元は私だ」ベッセント米財務長官が異例の挑発、日銀の利上げ観測で円高加速に警戒(9月10日、西原宏一)
「日本の当局や日銀が何をしようとしているか自分には明確に見えている」とも述べ、この発言で円ショートの巻き戻しが加速しました。
しかし、日銀審議委員の反対2票によって、この「胴元」発言の効き目も大きく薄れた格好です。
結局、18日(金)のNY時間に157.80円付近で日銀のレートチェックが入り、米ドル/円は156円台後半まで急落しました。金融政策で生じた円安を、通貨政策で抑え込むという堂々巡りです。
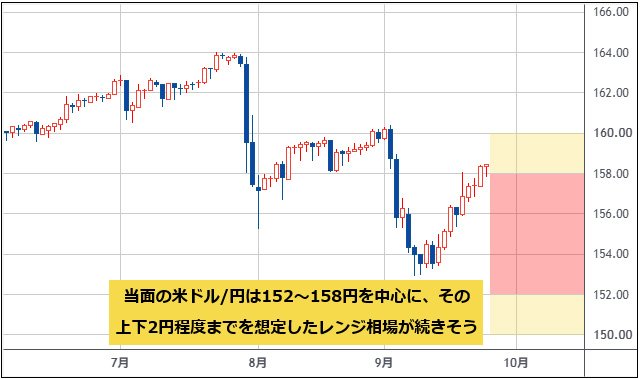
それでも米ドルの上昇は収まらず、23日(水)には一時158.36円まで上昇しました。
158.45円には200日移動平均線が位置しており、この水準から上では上値が重くなっています。加えて、介入への警戒感が上値を抑える構図も変わっていません。
当面の米ドル/円は152~158円を中心に、その上下2円程度までを想定したレンジ相場が続くとみています。
(出所:TradingView)
★ザイFX!で人気の西原宏一さんの有料メルマガ「トレード戦略指令!」では、タイムリーな為替予想や実践的な売買アドバイスなどをメルマガや会員限定ウェブサイトで配信! メルマガ登録後10日間無料です。
為替市場からボラティリティが消えた! キャリートレードに好都合な環境へ
過去1週間は、FOMCの利上げ、日銀の利上げ、高市・トランプ会談とイベントが続きました。それでも為替市場は驚くほど静かです。
ドイツ銀行によると、ユーロ/米ドルは2025年半ばから1.13〜1.20ドルのレンジにとどまっており、このまま推移すれば過去もっとも狭い値幅になります。
英ポンドは「危機」と報じられても動かず、カナダドルも米国との貿易摩擦にほとんど反応していません。
ゴールドマン・サックスは、米ドルが堅調な米経済、エネルギー、キャリーに支えられ、低ボラティリティが当面続くとみています。
キャリートレードが好む条件は、そこそこの成長と低いボラティリティの2つです。今はその両方がそろっており、低金利通貨を売って高金利通貨を買う流れが、静かに続いています。
では、円キャリートレードは今後も続くのでしょうか?
★ザイFX!で人気の西原宏一さんの有料メルマガ「トレード戦略指令!」では、タイムリーな為替予想や実践的な売買アドバイスなどをメルマガや会員限定ウェブサイトで配信! メルマガ登録後10日間無料です。
円キャリーに主役交代の兆し? 調達通貨は円からスイスフランへ
現在、G10通貨の中で、円はもっとも金利の低い通貨なのでしょうか?
日銀の誘導目標金利の1.25%に対し、SNB(スイス国立銀行[スイスの中央銀行])は0%で、年内の利上げも見込まれていません。
つまり、円はもうG10通貨でもっとも金利の低い通貨ではなく、調達コストで見ればスイスフランの方が有利です。
【※関連記事はこちら!】
⇒米ドル/円は152~158円のレンジか。調達通貨は円からスイスフランへ、スイスフラン/円は戻り売りが主流に!? 主役交代のカギを握る植田総裁会見(9月17日、西原宏一)
円にはさらに介入のリスクがあります。
7月の日米協調介入、ベッセント米財務長官の「胴元」発言、先週の日銀のレートチェックと続き、円で資金を調達するなら当局を相手にする覚悟が必要になります。
一方、足元のスイスフランでは、円ほど為替介入への警戒を強く意識する状況にはありません。キャリーの調達通貨は、円からスイスフランへ徐々に移行していくとみています。
ただし、今のところスイスフラン/円の値動きは理屈についてきていません。
日米の利上げ後、円はスイスフランに対しても下落しました。日本の政策金利がスイスを上回った効果が為替相場に表れる時期は、日銀審議委員の反対2票によって先送りされたと考えるべきでしょう。
もっとも、日銀とSNBでは金融政策の方向性が明確に違います。加えて、スイスフラン/円は、円ロングにしてもすでにスワップコストがかからないという珍しい通貨ペアとなっています。
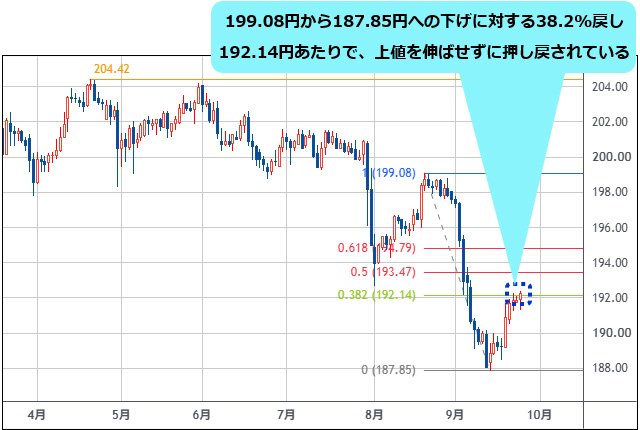
スイスフラン/円は4月21日(火)高値204.42円から下落し、9月14日(月)に187.85円で底打ち。その後の戻りは、9月22日(火)に192.27円まで進みました。
8月20日(木)高値199.08円から187.85円への下げに対する38.2%戻しは192.14円ですが、このあたりで上値を伸ばせずに押し戻されています。
(出所:TradingView)
円キャリーの巻き戻しによる円高を見込むのであれば、スイスフラン/円の戻り売りは、そのタイミングを狙う選択肢のひとつになります。
そのタイミングの答え合わせは、本日(9月24日)のSNB会合、そして10月30日(金)に結果が出る日銀会合(日銀金融政策決定会合)になりそうです。
【ザイFX!編集部からのお知らせ】
ザイFX!で人気の西原宏一さんと、ザイFX!編集部がお届けする有料メルマガ、それが「トレード戦略指令!(月額:6600円・税込)」です。
「トレード戦略指令!」は10日間の無料体験期間がありますので、初心者にもわかりやすいタイムリーな為替予想をはじめ、実践的な売買アドバイスやチャートによる相場分析などを、ぜひ体験してください。








株主:株式会社ダイヤモンド社(100%)
加入協会:一般社団法人日本暗号資産ビジネス協会(JCBA)