




米ドル/円は152~158円のレンジか。FRBの利上げによる米ドル買いと、日銀の利上げ観測による円買いが正面からぶつかる構図に
みなさん、こんにちは。
FRB(米連邦準備制度理事会)は、9月16日(水)のFOMC(米連邦公開市場委員会)で0.25%の利上げを決め、FF金利の誘導目標は3.75〜4.00%となりました。2023年7月以来の利上げで、決定は全会一致です。
ウォーシュFRB議長は「この夏のインフレ指標を見ても、基調的な傾向が目立って改善したとは考えていない」と述べ、インフレへの警戒を崩していません。OIS(翌日物金利スワップ)市場では、年内の追加利上げをほぼ100%織り込んでいます。
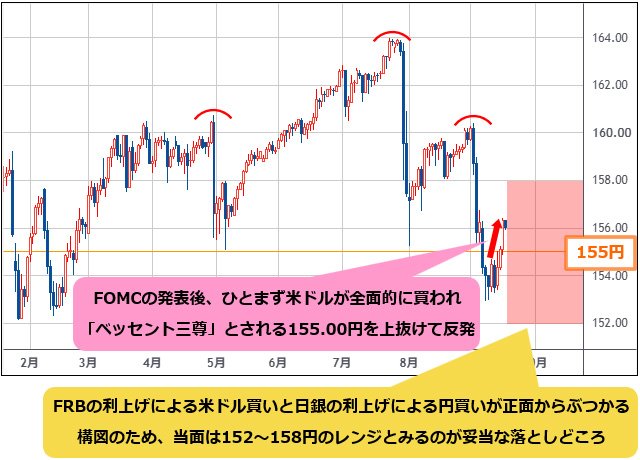
FOMCの発表後は、ひとまず米ドルが全面的に買われました。
ただ、連続利上げが意識されているのはFRBだけではありません。通貨ペアごとに、FRBの連続利上げがどこまで効くのかを見極める必要があります。
その筆頭が、18日(金)に結果が出る日銀会合(日銀金融政策決定会合)です。
市場では日銀の利上げがすでに織り込まれており、連続利上げへの思惑もくすぶっています。こちらは円高の材料です。
米ドル/円は、市場が注目していた152円を割り込めずにもみ合っていました。そこへ原油の急騰が重なり、「ベッセント三尊」とされる155.00円を上抜けて反発しています。
米ドル買いと円買いが正面からぶつかる構図のため、当面は152〜158円のレンジとみるのが妥当な落としどころでしょう。
(出所:TradingView(トレーディングビュー))
円からスイスフランへの調達通貨の主役交代が最大のテーマ
今回の相場でもっとも重要なのは、数十年続いてきた「円が最良の調達通貨」という前提そのものが崩れつつあるという構造変化です。
まず、調達通貨として円が選ばれにくくなっている理由を見てみましょう。
日本の2年債利回りは、年初の1.2%台から1.8%近くまで上昇し、31年ぶりの高水準にあります。市場が来年にかけての継続利上げを織り込み始めており、円の調達コストは今後も上がり続けるとみられています。
さらに、日米の当局が「円高を望んでいる」というシグナルをはっきり出しました。
その結果、「金利の上昇」と「当局の通貨高志向」という、調達通貨として非常に不利な条件がそろってきました。
そこで、次の調達通貨の候補として浮上してきたのがスイスフランです。
市場では、SNB(スイス国立銀行[スイスの中央銀行])が2026年末まで政策金利をゼロに据え置くとの見方が有力で、スイスフランは利上げサイクルから外れています。
SNBはスイスフラン高には介入する姿勢を示す一方、足元のスイスフラン安に抗う様子は見られません。結果として、輸出企業には追い風になっているとの見方もあります。
つまり、スイスフランは金融政策と為替政策の両面で「売られる側」の条件を満たしているということになります。
加えて、「米2年債利回りが上がれば円安」という数十年来の関係が、円買い介入によって崩れつつあることも重要です。
そのため、米金利上昇による米ドル買いのエネルギーが円だけでなく、スイスフランやカナダドルといった他の低利回り通貨にも向かう、という見方が出てきています。
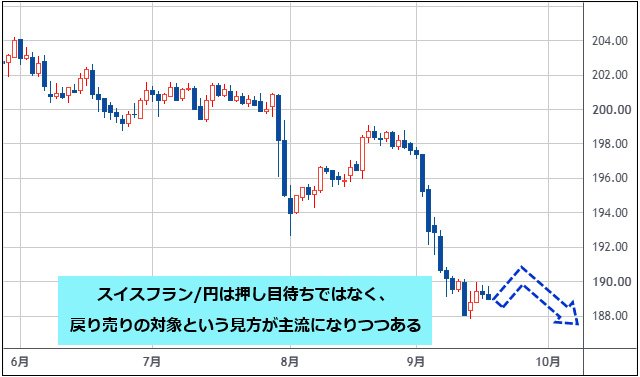
スイスフラン/円は押し目待ちではなく、戻り売りの対象との見方が主流になりつつある
これらのことから、円キャリーからスイスキャリーへ、つまり調達通貨が円からスイスフランに移っていくという見方が、市場で広がりつつあります。
オランダ金融大手INGグループのクリス・ターナー氏は7月28日(火)のレポートで、SNBは2027年を通じて0%に据え置くと予想しました。
そのうえで「スイスフランで調達するほうが安く、しかも円買い介入のリスクも避けられる」として、キャリー勢の調達通貨が円からスイスフランへ移ると指摘しています。
バンク・オブ・アメリカのアダルシュ・シンハ氏も「スイスの金利は日本より低いだけでなく、ボラティリティも低い」と述べていると、8月19日(水)にロイターが報じました。
もっとも、ターナー氏は「円を調達通貨の座から動かすには相当な材料が必要だ」とも語っています。
裏を返せば、円からスイスフランへの調達通貨の移行は始まったばかりであり、まだ進む余地があるとも言えそうです。
その意味でも、スイスフラン/円は下押ししやすい環境にあると考えています。
ブルームバーグによると、TJMロンドンのニール・ジョーンズ氏も、調達通貨を円からフランへ移す動きを一過性ではなく、長期的な変化と位置づけているようです。
また、各社の推奨ポジションをまとめると、以下のとおりです。
●ソシエテ・ジェネラルのジュークス氏
FRBが0.25%利上げした場合は米ドル/スイスフランのロングを推奨。スイスフランは過去、キャリー投資家を裏切ってきた歴史があるとしつつ、今回のキャリーではもっとも好ましい通貨ペアと評価。
あわせて、銅価格の上昇を根拠に豪ドル/ニュージーランドドルのロングも推奨
●ラッセル・インベストメンツとアリアンツGI(グローバル・インベスターズ)
スイスと日本の金融政策の差が広がることを理由に、フランを調達通貨として選好
●JPモルガンのチャンダン氏
世界的な金利上昇局面ではスウェーデンクローナとカナダドルがもっとも弱いとして、対米ドルでの売りを推奨。
スイスフランとニュージーランドドルも利回りで見劣りすると指摘
注目すべきは、各社からスイスフランを売る対象として意識する見方が出ていることです。
ここで、年初来の円とスイスフランのキャリー取引の実績を、G10(主要10カ国)通貨のなかでもっとも利回りが高い豪ドルに対して比較してみましょう。
円売り・豪ドル買いのキャリー取引は、上半期は+9%と好成績でしたが、7月以降は損失に転じています。
一方、スイスフラン売り・豪ドル買いのキャリー取引は、年初来で+10%程度の好成績です。
この成績の差にも、機関投資家の資金の流れが表れているといえます。
以上を踏まえると、スイスフラン/円は押し目待ちではなく、戻り売りの対象という見方が主流になりつつあります。
(出所:TradingView)
スイスフラン売りには3つの弱点。ただし、原油の供給不安が和らぐことは追い風
ただし、スイスフラン売りには明確な弱点が3つあり、ヘッジファンドもここをもっとも警戒しています。
1つ目は、安全資産としての性質です。スイスフランは世界有数の安全資産で、地政学的な緊張が高まる局面では急伸します。いま続いている中東情勢は、まさにこの最大のリスク要因です。
この点については本日(9月17日)、サウジアラビアの東西パイプラインが数日以内に輸送能力の半分を回復する見通しと報じられ、原油はやや反落しています。
原油の供給不安が和らぐことは、スイスフラン売りポジションにとって追い風です。この報道が、スイスフラン売りを後押しする材料として意識される可能性があります。
2つ目が来年(2027年)のイタリア・フランス選挙です。アリアンツGIのヒルト氏は、フランスで実際に問題が起きれば、スイスフランはさらに大きく上昇すると指摘しています。欧州リスクの受け皿というスイスフランの性質は消えていません。
3つ目はボラティリティの上昇です。キャリー戦略は、通貨が安定している局面でしか機能しません。ボラティリティが上がる局面では真っ先に巻き戻されます。
円絡みのポジションは、日銀会合後の植田総裁会見のトーンを見極めたい
日銀会合での利上げ自体はすでに織り込まれているものの、連続利上げの確度はまだはっきりしません。
円が絡むポジションについては、明日の植田総裁の会見のトーンを見極めたいところです。
タカ派的な場合、円買いが加速し、「調達通貨としての円離れ」がさらに進みます。
連続利上げに慎重な場合、織り込みすぎた利上げ観測の反動で、円売りが戻ってきます。
いずれの場合でも、スイスフラン売りという構造的なテーマは中期的に残り続ける可能性が高いとみています。
円は「方向性を取る通貨」、スイスフランは「調達する通貨」という役割分担が進むのかどうかが、今後の相場を見るうえで重要なポイントになりそうです。
調達通貨の主役は本当に円からスイスフランに交代するのか。その鍵を握る、9月18日(金)の植田総裁の会見に注目です。
【ザイFX!編集部からのお知らせ】
ザイFX!で人気の西原宏一さんと、ザイFX!編集部がお届けする有料メルマガ、それが「トレード戦略指令!(月額:6600円・税込)」です。
「トレード戦略指令!」は10日間の無料体験期間がありますので、初心者にもわかりやすいタイムリーな為替予想をはじめ、実践的な売買アドバイスやチャートによる相場分析などを、ぜひ体験してください。







株主:株式会社ダイヤモンド社(100%)
加入協会:一般社団法人日本暗号資産ビジネス協会(JCBA)