




ユーロ圏第2の経済大国であるフランスの国債市場が激震に見舞われています。
仏国債の利回りは20年ぶりの高水準へ急騰し、対独国債との利回り格差(イールド・スプレッド)は、2009年から始まったギリシャ債務危機以来の記録的な水準にまで拡大しました。
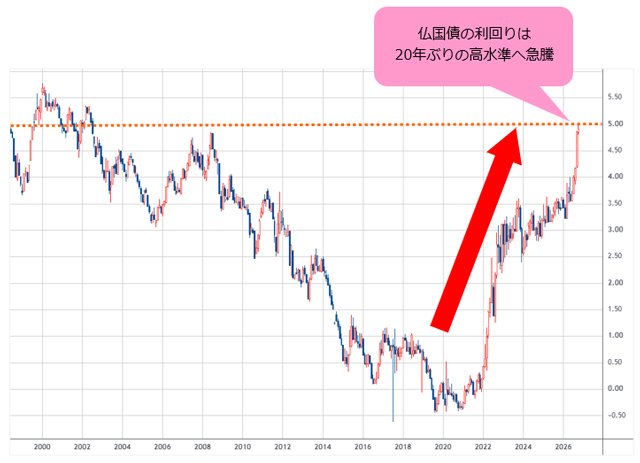
(出所:TradingView)
なぜフランスが狙われたのか?
市場を揺さぶった要因は、2つあると考えています。
●深刻な財政事情
フランス政府は、「2027年度予算案」における歳出削減や増税を含む合計430億ユーロ規模の財政是正案を発表し、対GDP比の財政赤字を縮小させようと試みています。しかし、年金や社会保障、公務員人件費といった支出削減については、議会で猛反発を招いており、可決が難しい状況です。
●政治の不全
フランスでは政治が機能しなくなり、すでに3年経ちました。そこにきて来年(2027年)には大統領選挙を控えているという事もあり、極右勢力が優勢となる政治情勢の中、マクロン政権は12月末までの予算案成立に向けた合意形成が著しく困難な状況だと言えるでしょう。
ECBの悪夢と「発動できない最強の秘密兵器」
先週(9月28日~)から、国債利回りの急騰がフランス以外の高債務国へも波及し始め、ユーロ圏全体の経済成長を阻害するリスクを警戒する声が出始めました。
ここで、市場が注目しているのが、ECB(欧州中央銀行)からの対応です。
●TPIという秘密兵器
ECBには、2022年のイタリア国債暴落時に創設された「伝達保護ツール(Transmission Protection Instrument、TPI)」という市場防衛目的のツールがあります。
TPIは、市場で「正当な理由がなく、かつ無秩序な金利高騰」が起きた際に限り、ECBが無制限に特定国の国債を買い入れることが認められるという「伝家の宝刀」です。
●なぜECBはフランスを救えないのか?
しかし、今回のフランス危機ではTPIを発動できないというのが、市場のコンセンサスになってきました。
それはどうしてなのか?理由は3つあると、私は考えています。
①法的・制度的ハードル
第一に、法的・制度的なハードルが挙げられます。TPIを発動するための条件には、対象国の財政が「健全で持続可能」であり、EU(欧州連合)の「過剰赤字手続(EDP)」を受けていないことなどがあります。
現在、対GDP比で5%を超える財政赤字を抱えるフランスは、2024年からEDPの適用下にあり、公的債務も対GDP比115%を超えているため、TPIの条件に違反していることは明確です。
②正当性
第二に、国債利回りが上昇する事への「正当性」です。目の前で起きているフランスでの金利上昇は、財政悪化と政治的不確実性というファンダメンタルズに基づいており、イールド・スプレッドの拡大は妥当といえます。
こういう事情で動いている時にECBが強引に介入すれば、「財政ファイナンス」とみなされるリスクが高まり、中央銀行としての信認(クレジビリティ)を致命的に損なうことになるでしょう。
③ インフレ環境下での衝突と矛盾
第三に、インフレ環境との衝突かもしれません。
中東での緊張を背景にユーロ圏のインフレ率が再び4%近くへ上昇するかもしれない今、ECBが市場に資金を供給する形でTPIによる国債買い入れを実施すれば、政策金利引き上げによるインフレ抑制策と矛盾します。
ナーゲル独連銀総裁は、「ECBの任務は物価安定のみである」と強調しており、ムーラン仏中銀総裁までもが、「ECBに奇跡の処方箋はない」と警告するのは、このためでしょう。
焦点は「他国への飛び火」と次の一手
ラガルド総裁をはじめとするECB理事たちは「無秩序な動きは見られない」と冷静な姿勢を崩していません。
しかし、もしフランスの動きがイタリア、ギリシャ、ベルギーなど他の高債務国へ「飛び火」し、ユーロ圏全体の金融システムを脅かす「無秩序な事態」へと発展した場合は、話は変わるはずです。
「最終決定はECB次第」ですが、たぶんECBはいきなりTPIを発動するのではなく、現在実施している「QT策」を一時的に中断することが現実的な選択肢として市場では考えられています。
いろいろ調べてみたところ、QT(量的引き締め)策を一時的に停止した場合、フランス国債の買い戻し枠は月額約50億ユーロに及ぶそうで、この額は新発債の約20%に相当するため、一定の市場安定効果は期待できそうですね。
ユーロ/スイスフランに注目
自らの財政規律を怠ったフランスをECBが救済することは、現時点では政治的にも法的にも不可能ですが、事態がさらに悪化した時にそのまま放置すれば、今度はユーロ圏全体が飛び火ショックに飲み込まれるのは間違いありません。
フランス、あるいはECBからの「次の一手」が出るまでは、安全資産としてのスイスフラン買いが、特に対ユーロで続きそうです。
こちらはユーロ/スイスフランの日足ですが、当面のターゲットである0.9260フラン台を達成しました。今週(10月5日~)のマーケット次第ですが、いったん調整が入るのであれば、黒い点線を引いた0.9350フラン台をターゲットと考えています。
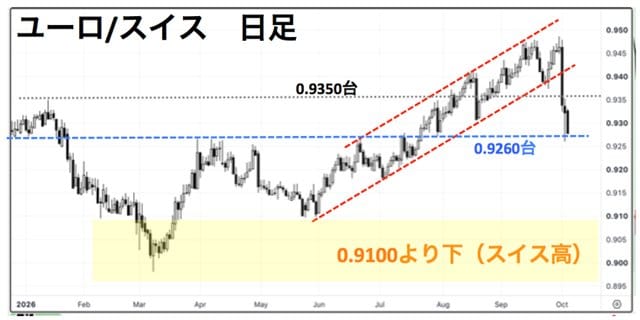
(※筆者提供 TradingView)







株主:株式会社ダイヤモンド社(100%)
加入協会:一般社団法人日本暗号資産ビジネス協会(JCBA)