




円安けん制が「首脳」レベルへ。日米トップから相次ぐ円安警戒
みなさん、こんにちは。
先週のコラムは「スイスフラン/円の答え合わせは、SNB(スイス国立銀行[スイスの中央銀行])と10月30日(金)の日銀会合(日銀金融政策決定会合)」と締めくくりました。
【※関連記事はこちら!】
⇒米ドル/円は152~158円中心のレンジ相場が継続か。日銀「反対2票」で利上げも「胴元」発言も空振り。キャリーの調達通貨は円からスイスフランへ(9月24日、西原宏一)
そのSNBの結果が出ています。日本側でも円安けん制が一段上のレベルに上がっており、今週はこの2つを見ていきます。
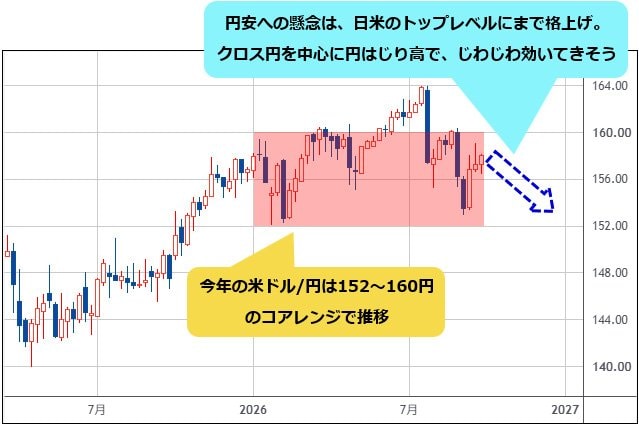
今年(2026年)の米ドル/円は152〜160円のコアレンジで推移してきました。上は160円台に当局の壁があると見られ、下は152円付近で押し目買いが入ります。
コアレンジを一時上抜けて164.00円レベルまで急騰した局面もありましたが、ごく短命に終わりました。ボラティリティは下がり続け、「当面はレンジ」が市場のコンセンサスでした。
ところが、9月22日(火)の日米首脳会談で状況が変わりつつあります。
米ドル/円が一時159円まで反発した場面で、片山財務相が円安けん制のコメントを続けて出しました。
●トランプ米大統領が日米首脳会談で円安への懸念を表明した
●金融政策の具体的な手法は日銀に委ねられるべきだ
●ベッセント米財務長官と為替を含めて緊密にやりとりしていく
片山財務相の円安けん制はいつものことですが、今回違うのは、トランプ米大統領が日米首脳会談で円安への懸念を表明したことです。
加えて、高市首相も首脳会談で、一般論としながらも「円の過小評価は問題だ」との認識を伝えたと、片山財務相が明かしました。円安への懸念は、日米のトップレベルにまで格上げされた格好です。
さらに驚いたのが、9月25日(金)の城内経済財政担当相の会見です。城内氏は「金融をどんどん緩和して、財政も機動的に取り組んでいくという、アベノミクス的な意味でのリフレーション政策、そういう局面は終わっている」と述べました。
今は金融緩和の時代ではなく、物価が緩やかに上がり、金利が上がっていく局面だとも話しています。
リフレ派として知られてきた城内氏のこの変化に、正直「うん?」となりました。
市場でも「円安は日米で極めて重要な懸念材料になっているのではないか」という見方が広がり、城内氏の発言は片山財務相のコメント以上に円高を誘う材料になりました。
政府内のリフレ派からこうした発言が出たことで、日銀はこれまでより利上げしやすくなったと見ています。
先週のコラムで書いたとおり、9月の日銀会合でリフレ派の2名が反対票を投じたことで、残念ながら利上げが円売りの材料に変わってしまいました。その円安を支えていた前提が崩れ始めたと見ています。
とどめは、9月28日(月)の三村淳財務官の発言です。ロイターのインタビューで、円の過小評価は問題だという日米両政府の共通認識について「非常にクリア」とし、「市場が素直に受け止めてくれればいい」と述べました。
この発言で米ドル/円は157円台前半から156円台後半まで押し下げられています。
円安けん制を段階で整理すると、次のようになります。
(円安けん制レベル)発言者「内容」
(レベル1)片山財務相「円安けん制を連発」
(レベル2)ベッセント米財務長官「円安を懸念」
(レベル3)城内経済財政相「リフレは終わった」
(レベル4)トランプ大統領「円安を懸念」/高市首相「円の過小評価は問題」
「けん制で下がったところは米ドル/円の押し目」というコメントも目立ちます。
しかし今のところ、クロス円を中心に円はじり高です。首相が自ら「過小評価」という言葉を使った重みは、じわじわ効いてくるのではないでしょうか。
(出所:TradingView(トレーディングビュー))
米ドル/円予想をゴールドマン・サックスが大幅修正! 円高方向へ見方を転換
先週末に市場で話題になったのが、ゴールドマン・サックスの見方の変化です。
同社は9月14日(月)のレポートで、戦術的には円ロングに妙味があるとしつつも、1年後の米ドル/円予想は165円としていました。足元の円高は調整にすぎないという位置づけです。
ところが、9月25日(金)付のレポートで、米ドル/円の予想を大きく引き下げました。ユーロ/スイスフランの予想と合わせて表記すると、以下のとおりです。
●ゴールドマン・サックスの予想
通貨ペア(予想時点):3カ月⇒6カ月⇒12カ月
米ドル/円(従来):162円⇒163円⇒165円
米ドル/円(9月25日):158円⇒155円⇒150円
ユーロ/スイスフラン(従来):0.92スイスフラン⇒0.92スイスフラン⇒0.92スイスフラン
ユーロ/スイスフラン(9月25日):0.95スイスフラン⇒0.96スイスフラン⇒0.97スイスフラン
引き下げの理由は大きく3つです。
1つ目は、7月の大規模介入以降、日銀の利上げペースが速まり、財政拡張によるインフレ圧力が和らいだこと。
2つ目は、日本の投資家が国内資産に資金を戻す可能性が高まったこと。
3つ目は、日米が円の過小評価への懸念を共有しており、追加介入のリスクが米ドル/円の上値を抑えること。
これらをひとことで言えば「割安でも買えない円」から「割安が効いてくる円」への転換です。
ゴールドマン・サックスは「景気後退懸念が出たときのヘッジとしても、円ロングの魅力が増した」ともしています。
これまでしつこく戻り売りを狙ってきた立場としては、米大手の中期見通しが変わってきたことに少し不安もあります。ただ、素直に心強い材料と受け止めるのがよいでしょう。
ただ、ゴールドマン・サックスも対米ドルでは急速な円高を予想しているわけではありません。
一方、後述するスイスフラン/円を中心としたクロス円(米ドル以外の通貨と円との通貨ペア)では、円高が顕著になりつつあります。それはなぜでしょうか。
★ザイFX!で人気の西原宏一さんの有料メルマガ「トレード戦略指令!」では、タイムリーな為替予想や実践的な売買アドバイスなどをメルマガや会員限定ウェブサイトで配信! メルマガ登録後10日間無料です。
日米金利差は縮まらない? 米ドル/円のカギを握る『政治』
それは、日米の金利差が急速に縮小する公算が低いからです。
9月25日(金)時点で、OIS(翌日物金利スワップ)市場では、FRB(米連邦準備制度理事会)と日銀のいずれも、2027年7月までに0.25%の利上げ3回分が織り込まれつつあります。
つまり、日米金利差が今後も縮まらないと見込まれる中、米ドル/円を動かす材料として注目したいのは、金利差よりも政治です。
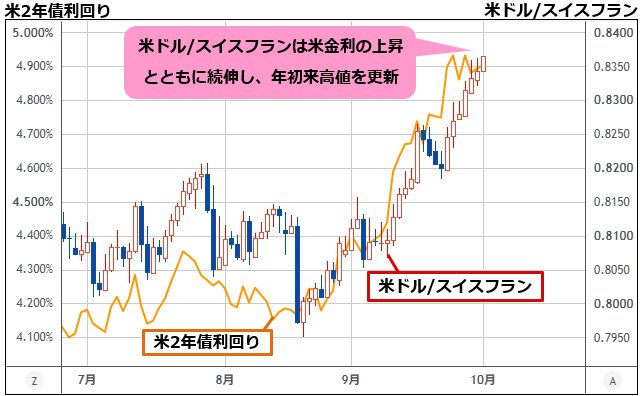
もう1つ、一気に米ドル安・円高にならない要因が米金利の動きです。米ドルは円以外の他通貨に対して、米金利の上昇とともに買われています。
例えば、米ドル/スイスフランは米金利の上昇とともに続伸しており、年初来高値を更新しています。
(出所:TradingView)
そのため、米ドル/円の戦略は戻り売りですが、節目で利益を確定しておかないと、NY時間に米金利の上昇で簡単に戻されてしまいます。
円高を狙うのであれば、米ドル/円よりもクロス円の売りの方が素直というのが、今の相場の形です。
先週のコラムで、クロス円の中でなぜスイスフラン/円が注目されているのかをご紹介しました。
そして、9月24日(木)のSNB会合でスイスフランがさらに売り込まれるかどうかの答え合わせができるとも書きましたが、その答え合わせは次のとおりです。
スイスフラン/円売りに2つの追い風。SNBは事実上「スイスフラン安容認」
SNBは9月24日(木)、政策金利を市場予想どおり0%に据え置きました。年内はゼロ金利が続く見通しです。
注目は為替介入の文言で、3月・6月の声明と今回の声明、その意味合いを比べてみましょう。
SNB声明「3月・6月の声明」⇒「今回の声明」
為替の文言「介入姿勢を強めている(increased willingness)」 ⇒「必要に応じて介入する用意がある」
意味合い「イラン戦争でのフラン急騰を止めるための前のめりな表現」⇒「平時の中立的な表現に戻した」
理屈だけ追えば、スイスフラン高を止める姿勢が弱まったのですから、スイスフラン高の材料です。ところが実際には、スイスフランは売られました。
前回会合以降、スイスフランは対ユーロで約2%下落していました。
そのため市場の一部では、SNBがスイスフラン安による輸入インフレを警戒し、2023年のように外貨資産を売却してスイスフラン高へ誘導するか、利上げの前倒しを示唆するのではないかとの見方が浮上していました。
つまり、9月のSNB会合を控えて、タカ派シナリオが一定程度期待されていたわけです。
しかし、SNBは文言を中立に戻しただけでした。スイスフラン安への懸念も、利上げの匂わせもありません。
結果として、市場には「SNBはスイスフラン安を容認している」と受け止められ、タカ派の芽が消えた分だけスイスフランが売られたということです。
オプション市場にも変化が出ています。ブルームバーグによると、米ドル/スイスフランの1カ月物リスクリバーサルは9月29日(火)時点で0.2%のプット優位(スイスフラン高方向)と、1週間前の0.36%からゼロ近くまで縮みました。スイスフラン高への備えは8月14日(金)以来の低さです。
スイスフランは9月に対米ドルで約3%下落し、G10通貨の中でもっとも弱い部類に入っています。ゴールドマン・サックスがユーロ/スイスフランの予想を0.95〜0.97スイスフランへ引き上げたのも、同じ流れです。
こうして見ると、スイスフラン/円売りに2つの追い風が吹いています。
●スイスフラン売り:SNBが事実上、スイスフラン安を容認
●円買い:日米首脳が円安を問題視
先週ご紹介した「キャリーの調達通貨は円からスイスフランへ」という流れが、ようやく値動きに表れ始めています。
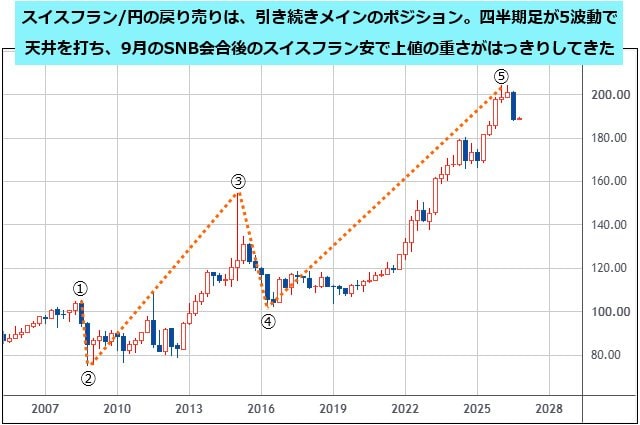
スイスフラン/円の戻り売りは、引き続きメインのポジションです。スイスフラン円の四半期足を見ても、5波動で天井を打った(トップアウト)ことに加え、9月のSNB会合後のスイスフラン安で上値の重さがはっきりしてきました。
(出所:TradingView)
★ザイFX!で人気の西原宏一さんの有料メルマガ「トレード戦略指令!」では、タイムリーな為替予想や実践的な売買アドバイスなどをメルマガや会員限定ウェブサイトで配信! メルマガ登録後10日間無料です。
スイスフラン/円の売り戦略、崩れるとすれば何がきっかけ?
ここで、円高シナリオが崩れるリスクを確認しておきましょう。
●日米両首脳の円安抑制コメントが口先だけで終わる
●米国の利上げ織り込みがさらに広がる
●日銀が12月までの利上げを見送る
●原油が100ドル台を超えて定着する
そして個人的に一番気にしているのは、10月のFOMCと日銀会合です。当局がこれだけ円安への警戒を強めているのに、仮にFOMCだけが利上げして日銀が据え置けば、再び円安を誘うことになります。
今月のように、日銀が利上げしたのに2名の反対票で円安が加速する、といった展開にならないことを願います。
円安阻止が本格化するのか。答え合わせは10月末のFOMCと、10月30日(水)に結果が出る日銀会合です。
基本戦略は、SNBが通貨安を容認しているスイスフランを売り、日米当局が通貨安への懸念を強めている円を買う、スイスフラン/円のショートです。大きな値動きが期待できるのも、この通貨ペアだと見ています。
【ザイFX!編集部からのお知らせ】
ザイFX!で人気の西原宏一さんと、ザイFX!編集部がお届けする有料メルマガ、それが「トレード戦略指令!(月額:6600円・税込)」です。
「トレード戦略指令!」は10日間の無料体験期間がありますので、初心者にもわかりやすいタイムリーな為替予想をはじめ、実践的な売買アドバイスやチャートによる相場分析などを、ぜひ体験してください。







株主:株式会社ダイヤモンド社(100%)
加入協会:一般社団法人日本暗号資産ビジネス協会(JCBA)